
Le travail dissimulé expose l’employeur à trois ans d’emprisonnement et 45 000 euros d’amende, portés à 225 000 euros lorsque l’auteur est une société, et à cinq ou dix ans dès qu’un mineur, une personne vulnérable ou une bande organisée entrent dans le dossier. Le salarié, lui, peut réclamer une indemnité forfaitaire de six mois de salaire dès que la relation de travail prend fin, quelle que soit son ancienneté. S’y ajoutent un redressement de cotisations majoré de 35 %, la suppression des aides publiques et une fermeture administrative pouvant aller jusqu’à trois mois.
Ce que le code du travail range sous le travail dissimulé

Le travail dissimulé n’est pas une notion unique. Le code du travail vise deux comportements distincts, qui obéissent à des articles différents et qui se cumulent souvent dans un même dossier de contrôle.
Repérez d’abord laquelle des deux vous concerne : elle détermine le texte que l’inspecteur du travail ou l’agent de l’URSSAF visera dans son procès-verbal, et donc la sanction demandée devant le tribunal correctionnel.
La dissimulation d’activité, article L8221-3
Ce premier volet vise celui qui exerce une activité économique lucrative sans se déclarer. Trois situations sont visées : l’absence d’immatriculation au registre national des entreprises, l’absence de déclaration aux organismes de protection sociale ou à l’administration fiscale, et la poursuite de l’activité après un refus d’immatriculation ou une radiation.
La déclaration partielle compte aussi : un artisan immatriculé qui ne déclare qu’une fraction de son chiffre d’affaires tombe sous le même texte que celui qui ne s’est jamais fait connaître.
La dissimulation d’emploi salarié, article L8221-5
Ce second volet vise l’employeur qui fait travailler quelqu’un sans respecter les formalités liées au salariat. Le texte énumère quatre comportements, et un seul suffit à caractériser l’infraction.
- Se soustraire volontairement à la déclaration préalable à l’embauche prévue à l’article L1221-10.
- Ne pas remettre de bulletin de paie, ou remettre un document qui n’en tient pas lieu.
- Mentionner sur le bulletin un nombre d’heures inférieur à celui réellement travaillé, hors aménagement du temps de travail prévu par accord collectif.
- Se soustraire volontairement aux déclarations de salaires ou de cotisations auprès des organismes sociaux ou du fisc.
Le troisième cas est le plus fréquent en pratique : le salarié est déclaré, mais pour vingt heures alors qu’il en fait trente-cinq. C’est la même infraction que l’absence totale de déclaration, avec les mêmes peines. Le texte complet est consultable sur la fiche de l’article L8221-5 du code du travail.
Pourquoi l’intention change tout ?
Les deux articles emploient le mot « intentionnellement ». Une erreur de bonne foi, un retard de déclaration régularisé spontanément ou une erreur de logiciel de paie ne suffisent pas à faire tomber le délit.
Attendez-vous donc à ce que le juge cherche des indices de volonté : répétition des omissions, espèces non tracées, courriels demandant de « ne pas déclarer », ou fausse fiche de paie produite pour couvrir la situation. La simple négligence, elle, relève de l’amende administrative.
Le mot « intentionnellement » figure aux articles L8221-3 et L8221-5. Sans intention démontrée, pas de délit de travail dissimulé.
Les sanctions pénales encourues par l’employeur
Barème des sanctions du travail dissimulé
Choisissez la nature de l'infraction et la situation du salarié : l'outil affiche les peines encourues par l'employeur, les sanctions administratives, la majoration du redressement URSSAF et l'indemnité forfaitaire que le salarié peut réclamer.
Renseignez les champs puis lancez le calcul : le détail des trois volets, pénal, administratif et indemnitaire, s'affiche ici.
Peines maximales encourues, telles que prévues aux articles L8224-1, L8224-2, L8224-5, L8223-1 et L8272-1 et suivants du code du travail, et à l'article L243-7-7 du code de la sécurité sociale pour la majoration du redressement. État du droit au 3 septembre 2026. Résultat indicatif, calculé dans votre navigateur, aucune donnée n'est envoyée. Le juge fixe librement la peine dans la limite de ce plafond.
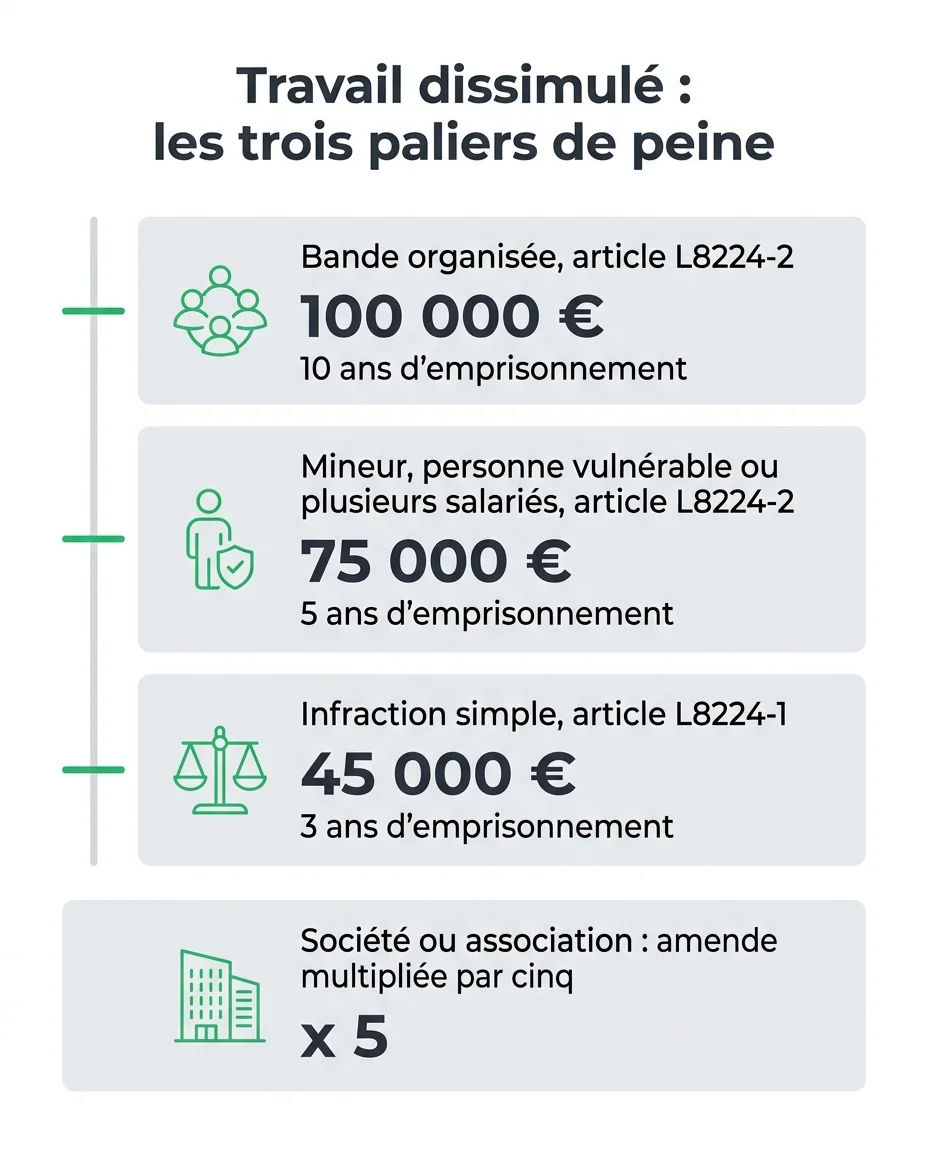
Les peines figurent aux articles L8224-1 et L8224-2 du code du travail. Ce sont des maximums : le tribunal correctionnel fixe librement la sanction dans cette limite, en fonction de l’ampleur de la fraude et des antécédents.
Trois ans et 45 000 euros pour l’infraction simple
L’article L8224-1 punit de trois ans d’emprisonnement et de 45 000 euros d’amende le fait de méconnaître les interdictions posées à l’article L8221-1. Ce plafond s’applique quel que soit le nombre d’heures dissimulées.
Ne lisez pas ce chiffre comme un tarif automatique. Contre un dirigeant de TPE sans antécédent, les peines prononcées tournent plutôt autour d’une amende assortie d’un sursis, le plafond servant de repère.
Ce que changent les circonstances aggravantes
L’article L8224-2 crée deux paliers supérieurs. Le tableau ci-dessous récapitule les peines encourues par une personne physique selon la situation retenue.
| Situation | Peine encourue |
|---|---|
| Infraction simple (L8224-1) | 3 ans et 45 000 euros |
| Mineur soumis à l’obligation scolaire (L8224-2) | 5 ans et 75 000 euros |
| Plusieurs personnes ou personne vulnérable (L8224-2) | 5 ans et 75 000 euros |
| Bande organisée (L8224-2) | 10 ans et 100 000 euros |
La vulnérabilité ou l’état de dépendance doivent être « apparents ou connus » de l’auteur. Un salarié sans titre de séjour, un travailleur âgé isolé ou une personne en situation de handicap entrent typiquement dans cette catégorie.
Le cas des sociétés et des associations
Une personne morale n’encourt évidemment pas de prison, mais l’article L8224-5 la rend pénalement responsable et renvoie à l’article 131-38 du code pénal. Le plafond de l’amende y est fixé au quintuple de celui prévu pour une personne physique.
Une SARL poursuivie pour une infraction simple encourt donc 225 000 euros, 375 000 euros sur le palier intermédiaire et 500 000 euros en bande organisée. Notez que la condamnation du dirigeant à titre personnel reste possible en parallèle.
Les peines complémentaires de l’article L8224-3
Ces peines pèsent souvent plus lourd que l’amende, parce qu’elles touchent directement la capacité à continuer d’exercer. Le tribunal peut prononcer, en plus de la peine principale :
- l’interdiction d’exercer une fonction publique, une activité professionnelle ou de diriger une entreprise commerciale ;
- l’exclusion des marchés publics pour cinq ans au maximum ;
- la confiscation des biens ayant servi à commettre l’infraction ;
- l’affichage et la diffusion de la décision sur un site internet, pour deux ans au maximum ;
- l’interdiction des droits civiques, civils et de famille.
La diffusion en ligne est obligatoire pour les infractions de l’article L8224-2, sauf décision spécialement motivée du juge. La liste des employeurs condamnés devient publique, ce qui suffit à faire perdre des marchés.
Les sanctions administratives et le redressement de cotisations

N’attendez pas le jugement pénal pour mesurer ce volet : il se déclenche bien avant. Le préfet et l’URSSAF agissent chacun de leur côté, sur la base du procès-verbal de travail illégal.
Aides supprimées, marchés publics fermés, établissement fermé
Quatre mesures sont prévues aux articles L8272-1 et suivants du code du travail, et elles se cumulent entre elles.
- Suppression des aides publiques, exonérations de cotisations et aides à l’embauche comprises, pour cinq ans au maximum.
- Remboursement des aides déjà perçues sur les douze derniers mois.
- Exclusion des contrats publics pour six mois au maximum.
- Fermeture temporaire de l’établissement, avec saisie possible du matériel professionnel.
La fermeture est plafonnée à trois mois et relève d’une décision préfectorale, sans passage devant un juge. Le fonctionnement de cette mesure de police et ses voies de recours sont détaillés dans notre guide sur la fermeture administrative d’un établissement.
La majoration du redressement URSSAF
Le redressement de cotisations est la sanction la plus lourde financièrement, parce qu’elle porte sur cinq années. Son montant est majoré de 35 % en cas de dissimulation d’activité ou d’emploi salarié, et de 50 % lorsque l’une des circonstances aggravantes est retenue.
Cette majoration baisse de dix points si vous réglez l’intégralité des sommes dans le mois suivant la mise en demeure, ou si vous présentez dans le même délai un plan d’échelonnement accepté. Elle monte au contraire à 45 % lorsqu’un nouveau constat de travail dissimulé intervient dans les cinq ans qui suivent la notification du premier, et à 60 % si ce premier constat avait été majoré de 50 %.
Quand la rémunération réelle ne peut pas être reconstituée, l’URSSAF applique une base forfaitaire de 12 015 euros par salarié pour 2026, soit 25 % du plafond annuel de la sécurité sociale. Ces règles figurent sur la fiche Sanctions de l’employeur en cas de travail illégal, mise à jour le 3 juillet 2026.
Ce que le salarié peut réellement obtenir

C’est le volet le plus mal connu, et pourtant le plus chiffrable. Si vous avez travaillé sans être déclaré, vous disposez d’une créance propre, indépendante du procès pénal de votre employeur.
L’indemnité forfaitaire de six mois de salaire
L’article L8223-1 du code du travail prévoit qu’en cas de rupture de la relation de travail, le salarié a droit à une indemnité forfaitaire égale à six mois de salaire. Elle est due par le seul fait de la dissimulation, sans avoir à démontrer un préjudice particulier.
Deux conditions seulement : la relation de travail doit avoir pris fin, et les faits doivent relever de l’article L8221-3 ou de l’article L8221-5. Une démission, une fin de CDD ou une fin de mission ouvrent le droit au même titre qu’un licenciement. Le texte est consultable sur la fiche de l’article L8223-1.
Six mois de salaire, sans condition d'ancienneté : un salarié dissimulé pendant trois semaines à 2 000 euros bruts peut réclamer 12 000 euros.
Les autres sommes qui se cumulent
L’indemnité forfaitaire ne remplace rien : elle s’ajoute aux sommes dues à la rupture du contrat, que vous réclamerez dans la même procédure.
Vous pouvez ainsi demander en parallèle les rappels de salaire correspondant aux heures non payées, les majorations pour heures supplémentaires, l’indemnité compensatrice de congés payés, l’indemnité de préavis et, le cas échéant, l’indemnité de licenciement. Le calcul de ces postes suit les règles habituelles du solde de tout compte.
Comment faire valoir ce droit ?
Saisissez le conseil de prud’hommes du lieu de travail ou du siège de l’entreprise. Aucune plainte pénale préalable n’est nécessaire, et la procédure prud’homale n’attend pas l’issue du procès correctionnel.
Réunissez les preuves matérielles avant de saisir : plannings, messages fixant les horaires, relevés bancaires de versements en espèces, témoignages de collègues ou de clients. Si vous souhaitez aussi alerter les autorités, notre article détaille la marche à suivre pour dénoncer un travail dissimulé auprès de l’inspection du travail ou de l’URSSAF.
Questions fréquentes
Le salarié doit-il prouver qu’il savait être non déclaré ?
Non. L’intention frauduleuse s’apprécie du côté de l’employeur, pas du salarié. Un salarié qui découvre sa situation à la rupture du contrat garde son droit à l’indemnité forfaitaire.
L’indemnité forfaitaire dépend-elle de l’ancienneté ?
Non. L’article L8223-1 fixe un forfait de six mois de salaire sans aucune condition de durée. Trois semaines de travail dissimulé ouvrent le même droit que trois ans.
Quels risques court le client d’une entreprise qui pratique le travail dissimulé ?
Le recours sciemment aux services d’un travailleur dissimulé est visé au 3° de l’article L8221-1 et expose aux mêmes peines. Réclamez l’attestation de vigilance de votre prestataire : sans elle, vous encourez la solidarité financière sur les cotisations éludées.
Un oubli de déclaration préalable à l’embauche suffit-il à caractériser le délit ?
Pas à lui seul. Le texte exige que l’employeur se soit soustrait « intentionnellement » à la formalité. Un oubli isolé régularisé rapidement relève d’une pénalité administrative, pas du tribunal correctionnel.
Combien de temps le salarié a-t-il pour agir ?
Les délais de saisine des prud’hommes varient selon la nature exacte de la demande, entre douze mois pour la contestation de la rupture et trois ans pour les rappels de salaire. Faites le point avec un conseil dès la fin du contrat plutôt qu’après.
L’employeur peut-il cumuler sanction pénale et redressement URSSAF ?
Oui, les trois volets sont indépendants. Un même dossier peut donner lieu à une condamnation correctionnelle, à un redressement de cotisations majoré et à une condamnation prud’homale au profit du salarié.
État du droit vérifié le 3 septembre 2026 sur code.travail.gouv.fr et service-public.gouv.fr.


