
Un logiciel de courtage se juge sur quatre points : la gestion des contrats IARD et vie, la traçabilité du devoir de conseil, la remontée des commissions et la reprise de votre portefeuille actuel. Les solutions du marché couvrent rarement ces quatre points au même niveau. Le prix affiché par utilisateur, lui, ne dit presque rien du budget final.
Quelles fonctions doit couvrir un logiciel de courtage ?
Avant de regarder le moindre écran de démonstration, posez à plat ce que votre cabinet produit chaque jour : des devis, des pièces contractuelles, des avenants, des quittances et des réclamations. Un outil généraliste sait suivre des contacts et des relances, pas un portefeuille d’assurance. Les éditeurs spécialisés, comme Modulr, partent de ce socle métier plutôt que d’une logique purement commerciale.
Les comparatifs sectoriels servent à cadrer ce périmètre avant les rendez-vous. Les critères qui reviennent pour choisir un logiciel courtier assurance sont assez stables d’une solution à l’autre, ce qui vous donne une grille de lecture commune.
La gestion des contrats IARD et vie
Un portefeuille mixte pose un problème que les démonstrations masquent souvent : les contrats IARD et les contrats vie n’ont ni le même cycle, ni les mêmes pièces, ni la même périodicité de quittance. Demandez à voir les deux, avec vos propres cas.
Vérifiez aussi ce qui se passe à l’échéance annuelle. Une fiche client qui ne remonte pas automatiquement les contrats arrivant à terme vous condamne à tenir un fichier parallèle, et c’est exactement ce que vous cherchez à supprimer.
La traçabilité du devoir de conseil
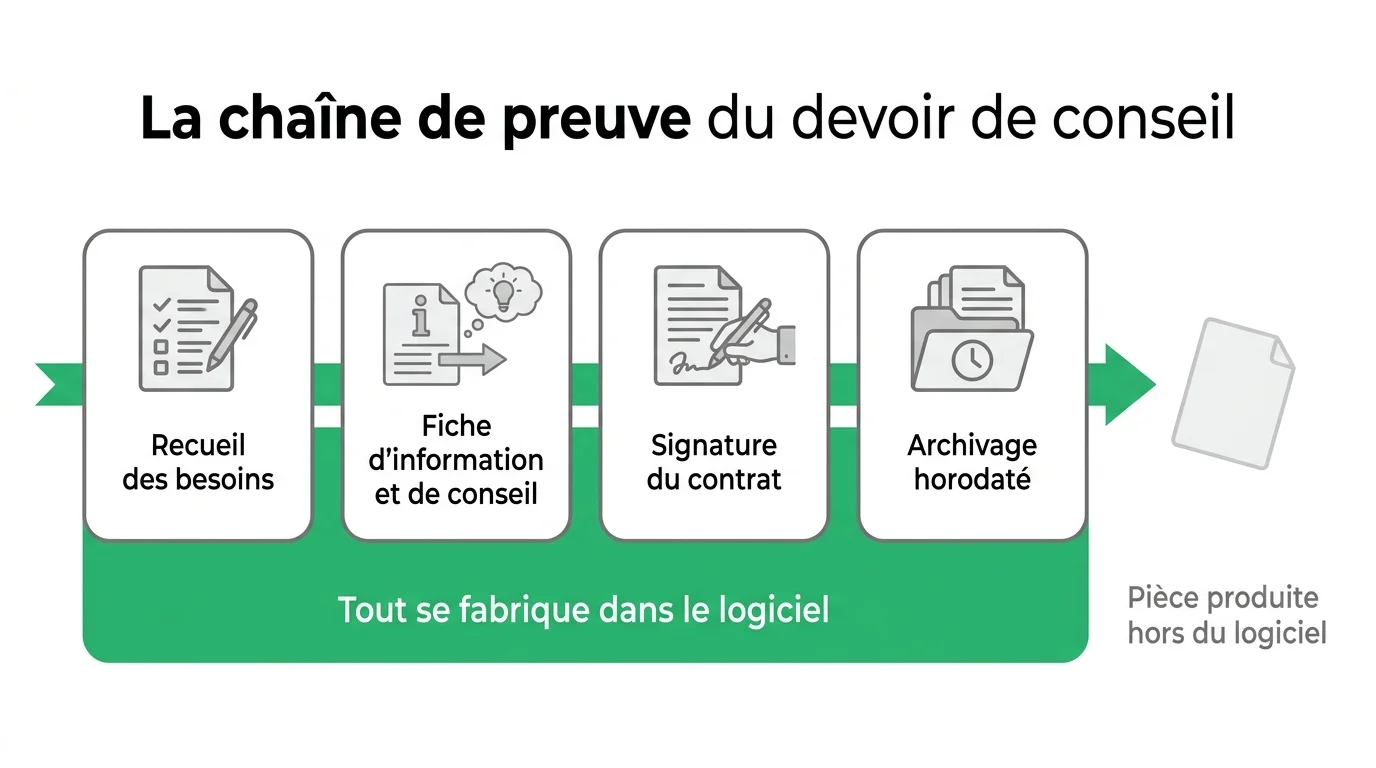
Le recueil des besoins, la fiche d’information et de conseil, puis l’archivage horodaté des échanges forment une chaîne. Si un seul maillon se fabrique hors du logiciel, la preuve devient difficile à reconstituer plusieurs années plus tard.
Posez la question autrement pendant la démonstration : montrez-moi le document que le contrôleur lira. Vous verrez tout de suite si l’outil produit une pièce exploitable ou un simple champ de commentaire libre.
Les commissions et le quittancement
La remontée des bordereaux de commissions distingue nettement les solutions métier des CRM adaptés. Certaines intègrent les formats des principales compagnies, d’autres attendent de vous un import manuel mensuel.
Chiffrez ce point avant de signer. Une demi-journée de ressaisie par mois pèse plus lourd sur trois ans que l’écart de tarif entre deux éditeurs.
Que doit prouver votre logiciel en cas de contrôle ?
Votre outil ne vous rend pas conforme à votre place, mais il détient les pièces que vous devrez produire. Les obligations qui encadrent l’activité de courtage sont documentées par l’autorité de tutelle, et leurs traces vivent presque toutes dans le logiciel de gestion.
Immatriculation, adhésion et formation continue
Quatre éléments reviennent à chaque échéance annuelle et méritent une place claire dans votre organisation :
- l’immatriculation au registre de l’ORIAS, préalable à toute souscription de contrat ;
- l’adhésion à une association professionnelle agréée, obligatoire pour les courtiers et leurs mandataires ;
- les quinze heures annuelles de formation continue exigées des intermédiaires exerçant à titre principal ;
- la contribution forfaitaire de 150 euros pour frais de contrôle.
Depuis le 1er avril 2022, une demande d'immatriculation de courtier n'est plus acceptée sans adhésion à une association professionnelle agréée par l'ACPR.
L’obligation de formation s’applique depuis le 23 février 2019 et l’ORIAS ne la contrôle pas lui-même, ce qui vous laisse la charge de la preuve. Un logiciel qui stocke les attestations au même endroit que les fiches de conseil vous évite de courir après des PDF éparpillés. Le détail des règles applicables aux intermédiaires d’assurance est publié par l’ACPR.
Réclamations et données de santé
Le suivi des réclamations demande un horodatage et un historique, pas une boîte mail partagée. Si le logiciel ne date pas la réception, vous ne pourrez pas démontrer que les délais ont été tenus.
Les contrats santé et prévoyance ajoutent une couche : vous manipulez des données sensibles, avec les exigences de sécurité qui vont avec. Cette dimension pèse sur votre budget global, au même titre que le budget d’une mise en conformité RGPD, et elle se discute avec l’éditeur avant la signature, pas après.
Qu’est-ce qui départage deux solutions qui se ressemblent ?

Passé le socle fonctionnel, deux offres proches sur le papier se séparent sur trois terrains rarement mis en avant en démonstration.
La reprise de votre portefeuille
La migration décide du calendrier réel du projet. Un portefeuille de quelques centaines de contrats bien structurés se reprend vite ; des années de fichiers bureautiques hétérogènes demandent un travail de nettoyage que personne ne fera à votre place.
Le coût réel derrière le prix affiché
Comparez des montants complets, sur trois ans, avec le nombre d’utilisateurs que vous aurez réellement. Un tarif mensuel attractif accompagné d’un paramétrage facturé au forfait finit souvent au-dessus d’une offre plus chère à l’entrée.
Le prix par utilisateur ne couvre presque jamais la reprise du portefeuille, le paramétrage initial ni la formation des équipes.
L’ouverture vers vos partenaires
Extranet client, espace partenaire, échanges avec les compagnies et connexion aux comparateurs : chaque brique évite une saisie. Demandez ce qui existe en standard et ce qui relève d’un développement spécifique facturé.
Voici les points à confronter pendant les rendez-vous, avec la question qui fait réellement parler l’éditeur.
| Point à vérifier | La question à poser en démonstration |
|---|---|
| Reprise du portefeuille | Qui ressaisit quoi, et sur combien de semaines ? |
| Devoir de conseil | Montrez-moi la fiche générée et son horodatage. |
| Commissions | Comment le bordereau de cette compagnie est-il intégré ? |
| Tarification | Le montant couvre-t-il paramétrage, reprise et formation ? |
| Extranet assuré | Que voit le client, et qui administre ses accès ? |
Le bon logiciel dépend-il de la taille de votre cabinet ?
Un courtier de proximité qui gère seul quelques centaines de contrats cherche d’abord un déploiement rapide et un abonnement lisible. Une offre packagée, livrée paramétrée, lui coûte moins cher en temps qu’une plateforme qu’il faudra configurer pendant des mois.
Un cabinet en croissance inverse le raisonnement. Dès que plusieurs collaborateurs se partagent le portefeuille, la gestion des droits, les circuits de validation et le reporting par apporteur deviennent structurants. Les grossistes et les réseaux ajoutent encore un étage, avec des extranets partenaires et des flux vers les assureurs.
Votre volume annuel de nouvelles affaires, le nombre de compagnies avec lesquelles vous travaillez et la part de contrats santé dans votre portefeuille disent mieux ce dont vous avez besoin que n’importe quelle liste de fonctionnalités.
Comment choisir sans y passer six mois ?

Une sélection s’étire quand elle commence par les démonstrations. Inversez l’ordre : cadrez d’abord, puis confrontez deux ou trois solutions à vos propres cas, jamais à ceux de l’éditeur.
- Listez vos dix opérations les plus fréquentes et chronométrez-les dans votre organisation actuelle.
- Comptez vos contrats, vos compagnies partenaires et vos utilisateurs réels, y compris à temps partiel.
- Exigez un scénario de démonstration bâti sur un de vos dossiers, avec une souscription complète.
- Demandez un chiffrage sur trois ans, reprise et formation incluses.
- Appelez deux cabinets de taille comparable déjà équipés, en dehors des références fournies par l’éditeur.
Ce cadrage tient en deux semaines et vous fait gagner les quatre mois habituellement perdus en démonstrations qui se ressemblent toutes. Le jour de la décision, vous comparez des chiffres et des scénarios vécus, pas des promesses commerciales.